Assurance annulation location saisonnière : ce que les propriétaires doivent savoir
Une réservation annulée quelques jours avant le début du séjour peut rapidement devenir un sujet sensible pour un propriétaire.
Le logement était réservé, les dates bloquées et les revenus prévus. De son côté, le voyageur peut avoir engagé une somme importante et chercher à obtenir un remboursement lorsqu’un imprévu l’empêche finalement de venir.
C’est dans ce contexte que l’assurance annulation peut être utile.
Elle permet au voyageur, dans certains cas, d’être indemnisé par un tiers. Pour le propriétaire, elle ne remplace cependant pas une politique d’annulation bien construite. Les deux fonctionnent ensemble : les règles de réservation protègent les revenus du bien, tandis que la couverture du voyageur lui permet de se protéger contre certains imprévus.
Le sujet est particulièrement important en location saisonnière, où les réservations peuvent être effectuées plusieurs mois avant l’arrivée et représenter des montants conséquents.
Alors, comment fonctionne cette protection ? Quelle politique choisir pour son logement ? Faut-il permettre au voyageur de souscrire une garantie au moment de réserver ? Et que se passe-t-il concrètement lorsqu’un client se désiste ?
Voici ce qu’il faut comprendre côté propriétaire.
Qu’est-ce qu’une assurance annulation pour une location saisonnière ?
Cette garantie permet au voyageur de limiter sa perte financière lorsqu’un événement imprévu l’empêche de profiter de ses vacances.
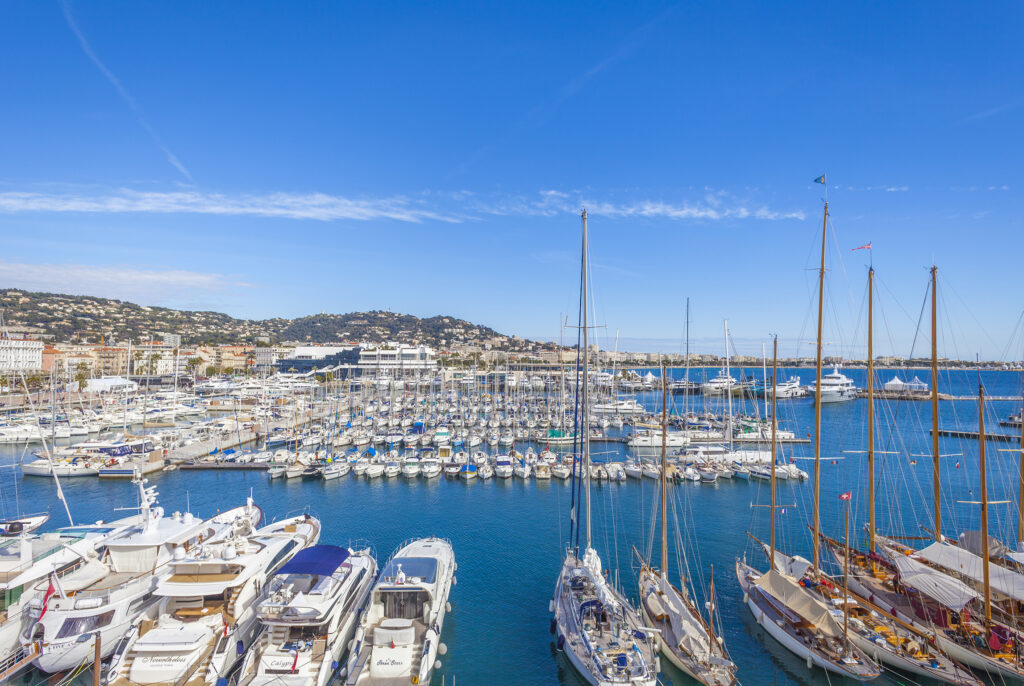
Prenons un exemple simple : votre appartement à Cannes est réservé plusieurs mois à l’avance. Quelques jours avant les dates prévues, un problème de santé empêche le client de venir. Le tarif choisi ne prévoit alors plus de remboursement.
Si le motif est couvert par son contrat, le voyageur peut demander une indemnisation auprès de l’organisme concerné.
Pour vous, le principe à retenir est simple : la protection souscrite par le client et les règles de votre réservation sont deux mécanismes distincts.
Vous appliquez le cadre accepté au moment de réserver. De son côté, le voyageur utilise sa propre couverture pour tenter de récupérer les sommes restant à sa charge.
Quels imprévus peuvent être couverts ?
Les garanties varient selon les organismes et les formules choisies.
Certains cas peuvent notamment concerner :
une maladie ou un accident ;
une hospitalisation ;
le décès d’un proche ;
certains événements familiaux graves ;
certaines contraintes professionnelles imprévues ;
des dommages importants survenus au domicile ;
certains incidents liés au transport.
Le caractère imprévisible de l’événement est généralement déterminant.
Une situation déjà connue au moment de la souscription peut être exclue. De la même manière, un simple changement d’avis ne donne pas automatiquement droit à une indemnisation.
Certaines formules proposent une couverture plus large, mais le voyageur doit toujours vérifier les garanties, exclusions, plafonds et justificatifs prévus dans son contrat.
Cette protection est-elle obligatoire pour le voyageur ?
Non. En France, elle reste généralement facultative pour une location de vacances.
Elle peut néanmoins être particulièrement intéressante lorsque :
le prix de la réservation est élevé ;
les vacances sont organisées plusieurs mois à l’avance ;
le tarif choisi est peu flexible ;
plusieurs personnes sont concernées ;
aucune garantie équivalente n’existe déjà.
Pour vous, son intérêt est surtout indirect. Un client correctement couvert dispose d’une solution extérieure lorsqu’un événement l’empêche de venir, plutôt que de faire reposer l’intégralité de sa perte financière sur une négociation avec vous.
Politique d’annulation et protection du voyageur : comment ça fonctionne ?
C’est le point central côté gestion.
Les règles de votre réservation déterminent ce que vous restituez au client lorsqu’il renonce à ses dates. La couverture qu’il a souscrite détermine ensuite ce qu’un tiers peut éventuellement lui indemniser.
Les deux mécanismes fonctionnent séparément.
Si votre réservation devient non remboursable à une date donnée, le fait que le voyageur soit assuré ne vous oblige pas automatiquement à restituer les sommes prévues par votre contrat.
Politique flexible, modérée ou stricte : quelle différence ?
Une politique flexible laisse davantage de possibilités au voyageur pour se désister sans perdre la totalité des sommes engagées.
Elle peut faciliter la décision de réserver, mais elle augmente aussi le risque de voir des nuits se libérer relativement tard.
Une politique plus stricte sécurise davantage les revenus lorsque les dates approchent, mais demande un engagement plus important au client.
Le bon équilibre dépend notamment :
de la période de l’année ;
du niveau de demande ;
du délai moyen de réservation ;
de la durée des locations ;
de la facilité à relouer les dates ;
des événements organisés à proximité.
Une maison louée en plein été ne présente pas nécessairement les mêmes enjeux qu’un appartement cannois réservé plusieurs mois à l’avance pour un congrès.
Un tarif non remboursable protège-t-il vos revenus ?
Oui, à condition que les modalités soient clairement présentées au voyageur avant qu’il confirme.
Un tarif non remboursable permet de sécuriser tout ou partie des sommes prévues lorsque le client renonce à ses dates après le délai fixé.
C’est précisément là que les deux mécanismes peuvent fonctionner ensemble.
Le tarif protège vos revenus. La couverture du voyageur le protège contre certains imprévus personnels.
S’il dispose d’une garantie adaptée, il peut demander une indemnisation à un tiers. S’il n’en possède pas, les règles de la réservation restent malgré tout applicables.
Vous évitez ainsi de faire supporter à votre activité le risque personnel pris par chaque vacancier.
Faut-il proposer une assurance annulation à la réservation ?
Certaines plateformes et certains partenaires permettent au voyageur de souscrire une protection lorsqu’il réserve.
Lorsque cette possibilité existe, elle peut être intéressante, notamment pour les séjours coûteux ou les réservations effectuées longtemps à l’avance.
L’objectif n’est pas de l’imposer, mais de laisser au client la possibilité de se couvrir.
Une sécurité supplémentaire au moment de réserver
Plus le montant engagé est important, plus un voyageur peut hésiter à confirmer plusieurs mois avant ses vacances.
Pouvoir se protéger contre certains événements peut alors le rassurer.
Selon le canal utilisé, la couverture peut être :
proposée par la plateforme ;
distribuée par un partenaire spécialisé ;
souscrite directement par le client ;
déjà incluse dans certaines cartes bancaires.
Il faut cependant rester très clair dans la communication.
Vous pouvez informer le voyageur qu’une solution existe, mais vous ne devez pas lui garantir qu’il sera indemnisé. Seul l’organisme concerné peut déterminer si son motif entre dans le champ de la garantie.
Quel impact sur les réservations ?
Permettre au client de se couvrir peut lever certains freins, notamment lorsqu’une somme importante doit être engagée plusieurs mois avant les dates réservées.
Cela peut participer à un parcours plus rassurant et faciliter la décision de réserver sans vous obliger à proposer une politique excessivement flexible.
L’intérêt se retrouve également après la réservation.
Un voyageur qui connaît clairement les règles et sait comment se protéger comprend mieux la répartition des responsabilités. En cas de problème, les échanges sont généralement plus simples que lorsqu’il découvre au dernier moment qu’il risque de perdre une somme importante.
Cette tranquillité participe aussi à l’expérience globale : moins de tensions, moins de négociations et une relation plus claire entre les différentes parties.
Que se passe-t-il lorsqu’un voyageur assuré se désiste ?
Prenons une situation concrète.
Votre appartement est réservé depuis quatre mois. Dix jours avant les dates prévues, le client vous informe qu’un problème médical l’empêche de venir.
Les modalités acceptées au départ prévoient qu’à ce stade, le montant payé ne peut plus être restitué.
Vous appliquez donc le cadre prévu.
De son côté, le voyageur déclare son sinistre et transmet les documents demandés. Si son motif entre dans les garanties, une indemnisation peut lui être versée par le tiers concerné.
Moins de négociations autour du remboursement
C’est l’un des principaux intérêts de ce mécanisme pour vous.
Lorsque le cadre est clair :
les règles de la réservation sont appliquées ;
le client effectue sa déclaration ;
l’organisme étudie son dossier ;
les justificatifs utiles peuvent être transmis ;
l’éventuelle indemnisation est traitée séparément.
Vous n’avez donc pas systématiquement à choisir entre perdre le revenu prévu ou refuser directement une demande de remboursement à un client confronté à un événement difficile.
La séparation entre les deux mécanismes rend la situation beaucoup plus lisible.
Moins de tensions et de litiges
Lorsqu’une réservation représente plusieurs centaines ou plusieurs milliers d’euros, un désistement peut rapidement créer des tensions.
Sans autre solution, le voyageur peut chercher à négocier directement, demander un geste commercial ou contester les règles appliquées.
S’il possède une couverture adaptée, il dispose d’une autre voie pour tenter de récupérer son argent.
Cela ne supprime évidemment pas tous les désaccords, mais peut limiter les discussions autour du remboursement et réduire le risque qu’un problème personnel se transforme en conflit avec l’hébergement.
Comment gérer concrètement un désistement ?
La rapidité de réaction est essentielle.
Plus les dates sont libérées et remises sur le marché rapidement avant l’arrivée prévue, plus vous conservez de chances de trouver un nouveau client.
Les bons réflexes à adopter
Lorsqu’un voyageur confirme qu’il ne viendra pas, il faut notamment :
- vérifier les règles applicables à sa réservation ;
- confirmer les sommes restituées ou conservées ;
- garder une trace écrite des échanges ;
- fournir les justificatifs nécessaires à ses démarches ;
- rouvrir les dates dès que la situation le permet ;
- remettre rapidement le bien en commercialisation.
Vous n’avez pas à déterminer vous-même si le motif invoqué est couvert.
Votre rôle consiste à appliquer le cadre convenu et à fournir, si besoin, les éléments relatifs à la réservation.
Remettre rapidement le bien sur le marché
Un désistement ne signifie pas nécessairement que les nuits concernées sont définitivement perdues.
Une fois le calendrier rouvert, une nouvelle commercialisation peut commencer.
Selon le nombre de jours restant, il peut être pertinent de revoir le prix, la durée minimale ou certains paramètres afin d’augmenter les chances de retrouver un client.
Dans une destination très saisonnière, cette réactivité peut faire une différence importante sur le revenu final.
Quelles autres assurances prévoir en location saisonnière ?
Le risque de désistement n’est pas le seul sujet à anticiper.
Une assurance location saisonnière peut répondre à d’autres besoins, notamment pendant l’occupation du bien.
Il est donc important de distinguer les protections concernant le voyageur de celles destinées à couvrir la propriété elle-même.
Assurance location et protection contre les imprévus : quelle différence ?
Une assurance location peut concerner certains risques liés à l’occupation temporaire d’un bien, tandis que la garantie évoquée dans cet article intervient principalement lorsque le voyageur ne peut plus venir.
Selon les contrats détenus, les protections peuvent notamment concerner :
- certains dommages dans le bien ;
- les dégâts causés pendant l’occupation ;
- la responsabilité civile ;
- l’assistance ;
- certains frais engagés avant le départ.
Ces garanties peuvent être complémentaires, mais elles ne répondent pas au même besoin.
Qu’en est-il de la responsabilité civile ?
La responsabilité civile concerne les dommages qu’une personne peut causer à autrui ou, selon la couverture détenue, au bien qu’elle occupe.
Le voyageur peut notamment disposer d’une garantie via son assurance habitation ou un contrat spécifique.
Pour vous, cela reste distinct de la problématique du désistement : la responsabilité civile concerne principalement ce qui peut se produire pendant l’occupation.
La carte bancaire du voyageur peut-elle déjà le protéger ?
Certaines cartes bancaires comprennent des garanties liées aux déplacements et aux vacances.
Selon le contrat, elles peuvent intervenir dans certains cas, notamment lorsque la réservation a été réglée avec la carte concernée.
Le client doit alors vérifier :
- les motifs pris en charge ;
- les personnes bénéficiaires ;
- les plafonds ;
- les franchises ;
- les justificatifs demandés ;
- les délais de déclaration.
Cette éventuelle protection appartient au voyageur. Elle ne modifie pas les modalités qu’il a acceptées avec vous.
Et pour les voyageurs étrangers ?
La question mérite une attention particulière si votre clientèle vient régulièrement de l’étranger. L’organisation d’un voyage depuis l’étranger représente souvent un budget conséquent, entre le transport, l’hébergement et les prestations réservées sur place.
En plus de l’hébergement, ces voyageurs peuvent avoir engagé des sommes importantes pour le transport et d’autres prestations.
Les garanties disponibles peuvent aussi varier selon leur pays de résidence.
Pour vous, le principe reste le même : le cadre applicable à la réservation doit être compréhensible avant le paiement.
La protection personnelle du client fonctionne ensuite indépendamment, selon le contrat qu’il a choisi.
À Cannes, mieux vaut anticiper les désistements
À Cannes, certaines réservations sont effectuées plusieurs mois à l’avance, notamment pendant les grands événements professionnels et culturels.
Festival de Cannes, MIPIM, Cannes Lions, Yachting Festival ou TFWA : pendant ces périodes, les biens les mieux placés peuvent être réservés très tôt et représenter des montants importants.
Une réservation libérée quelques jours avant un congrès n’a donc pas les mêmes conséquences que quelques nuits rendues disponibles en basse saison.
Protéger vos revenus sans freiner les réservations
L’objectif n’est pas nécessairement d’appliquer les règles les plus strictes possibles.
Une politique excessivement rigide peut freiner certains voyageurs. À l’inverse, trop de flexibilité peut vous exposer financièrement lorsque des dates sont libérées au dernier moment.
Il faut donc trouver le bon équilibre entre :
- la protection de vos revenus ;
- l’attractivité du bien ;
- le niveau de demande ;
- la période concernée ;
- la capacité à relouer rapidement ;
- la tranquillité du voyageur au moment de réserver.
Permettre au client de disposer de sa propre protection contribue justement à mieux répartir ce risque.
Notre approche chez UPSTAYS
Chez UPSTAYS, nous accompagnons les propriétaires de plus de 150 logements dans notre conciergerie à Cannes et sur la Côte d’Azur.
Notre métier ne consiste pas uniquement à générer des réservations. Il consiste aussi à construire autour de chaque bien une stratégie cohérente : positionnement, pricing, calendrier, règles de réservation, relation voyageurs et gestion opérationnelle.
Et sur ce sujet comme sur le reste, nous évitons d’appliquer exactement la même recette partout.
Un studio situé à quelques minutes du Palais des Festivals, un appartement familial à Palm Beach ou une villa sur les hauteurs de Cannes ne présentent ni la même demande, ni les mêmes délais de réservation, ni le même risque lorsqu’un voyageur se désiste.
La politique appliquée doit donc tenir compte du bien, de sa localisation, de la période et de sa capacité à retrouver rapidement une réservation.
Lorsqu’un désistement survient, notre équipe prend en charge les échanges avec le voyageur et applique le cadre prévu lors de la réservation. Si celui-ci dispose d’une couverture, nous pouvons également lui transmettre les justificatifs nécessaires à ses démarches.
En parallèle, notre travail continue côté propriétaire.
Les dates libérées sont remises en commercialisation et la stratégie tarifaire peut être adaptée en fonction du temps restant et de la demande. À Cannes, cette réactivité est particulièrement importante pendant les congrès, la saison estivale ou les périodes où le marché évolue rapidement.
Notre rôle est donc double : établir en amont un cadre suffisamment clair pour protéger votre bien, puis réagir rapidement lorsqu’un imprévu survient.
Parce qu’une bonne gestion ne se mesure pas uniquement au nombre de réservations obtenues. Elle se mesure aussi à la capacité à gérer les imprévus sans perdre de vue la performance du logement, la qualité de l’expérience voyageur et la relation avec le propriétaire.
Vous possédez un appartement ou une maison à Cannes ou sur la Côte d’Azur ? Nous pouvons étudier son potentiel locatif et déterminer avec vous l’accompagnement le plus adapté à votre bien
Vos questions de propriétaire, nos réponses
Avant de confier votre bien, il est normal d’avoir des questions. Voici les réponses aux plus fréquentes.
Faut-il obligatoirement proposer une assurance annulation aux voyageurs ?
Non. Cette protection reste généralement facultative et relève avant tout du voyageur.
Permettre d’y souscrire peut néanmoins être pertinent lorsque :
- le montant engagé est élevé ;
- les vacances sont réservées longtemps à l’avance ;
- le tarif choisi est peu flexible ;
- plusieurs personnes sont concernées ;
- le client souhaite davantage de sécurité avant de confirmer.
En résumé, vous n’avez pas nécessairement à fournir cette protection, mais son existence peut rassurer certains voyageurs sans vous obliger à assouplir vos propres règles.
Quelle politique choisir pour une location saisonnière ?
La bonne politique dépend de votre bien, de votre marché et de la période.
Une formule flexible peut faciliter la réservation, tandis qu’un cadre plus strict protège davantage les revenus lorsque les dates deviennent difficiles à relouer.
Il faut notamment prendre en compte :
la saisonnalité ;
le délai moyen de réservation ;
la durée des locations ;
le niveau de demande ;
la facilité à retrouver un client.
En résumé, cherchez un équilibre entre attractivité commerciale et protection de vos revenus plutôt que d’appliquer la même règle toute l’année.
Quelles sont les conditions d’annulation pour une location saisonnière ?
Les modalités dépendent du contrat ou du tarif accepté au moment de la réservation.
Elles peuvent notamment déterminer :
jusqu’à quelle date le voyageur peut renoncer sans frais ;
le montant restitué selon le délai ;
les sommes éventuellement conservées ;
les règles relatives aux arrhes ou à l’acompte ;
les dispositions particulières prévues au contrat.
En résumé, il n’existe pas de règle unique : le cadre accepté au départ détermine les possibilités de remboursement.
Un propriétaire doit-il rembourser un voyageur assuré ?
Le fait qu’un client possède une couverture ne modifie pas automatiquement les règles de sa réservation.
En pratique :
les modalités prévues sont appliquées ;
les justificatifs utiles lui sont transmis ;
le voyageur déclare son sinistre ;
l’organisme vérifie son dossier ;
une éventuelle indemnisation intervient selon les garanties souscrites.
En résumé, votre engagement envers le client et sa protection personnelle fonctionnent séparément.
Un tarif non remboursable est-il compatible avec une assurance annulation ?
Oui. Ces deux mécanismes peuvent justement être complémentaires.
Avec un tarif non remboursable :
les règles de réservation déterminent les sommes conservées ;
le voyageur les connaît avant de confirmer ;
sa couverture peut intervenir si son motif est éligible ;
le remboursement éventuel est alors traité par un tiers.
En résumé, le tarif peut sécuriser vos revenus tandis que le voyageur conserve la possibilité de se protéger contre certains imprévus.
Quel est le rôle d’une conciergerie lorsqu’un voyageur se désiste ?
Une conciergerie peut gérer à la fois les échanges avec le client et la remise en commercialisation rapide du bien.
Elle peut notamment :
vérifier les règles applicables ;
répondre au voyageur ;
transmettre les documents nécessaires ;
rouvrir rapidement le calendrier ;
adapter le tarif si besoin ;
suivre les nouvelles demandes.
En résumé, la conciergerie vous évite de gérer seul une situation sensible tout en agissant rapidement pour tenter de récupérer les nuits redevenues disponibles.
À lire aussi
Différence entre location saisonnière et location de vacances : ce qu’il faut vraiment retenir
Chaque bien est unique. Que vous souhaitiez estimer le potentiel locatif de votre logement, optimiser vos revenus ou déléguer tout ou partie de la gestion, nos équipes sont à votre disposition pour échanger sur votre projet.
Basés à Cannes depuis plus de 10 ans, nous accompagnons les propriétaires dans la valorisation de leur patrimoine et la gestion de leurs locations saisonnières.
Complétez le formulaire ci-contre et nous reviendrons vers vous dans les meilleurs délais.
Échangeons sur votre projet de location saisonnière
Recevez une première estimation du potentiel locatif de votre bien à Cannes, avec un avis clair sur son positionnement, ses périodes fortes et les conditions de mise en gestion.